

وقتی در خیابان یا بزرگراه دو خودرو با یکدیگر برخورد میکنند، نخستین تصوری که در ذهن بیشتر رانندگان شکل میگیرد، توقف کامل خودروها، ایجاد ترافیک و انتظار طولانیمدت برای حضور افسر راهنمایی و رانندگی و کشیدن کروکی است. با این حال، قوانین بیمهای و مقررات راهنمایی و رانندگی این امکان را فراهم کردهاند تا در بسیاری از تصادفات سبک و مالی، بدون نیاز به گزارش پلیس و رسم کروکی، خسارت واردشده ارزیابی و پرداخت شود.
دریافت خسارت در تصادف بدون کروکی نیازمند آگاهی دقیق از مقررات، محدودیتهای مالی و شرایط اختصاصی شرکتهای بیمه است. عدم اطلاع از این قوانین میتواند منجر به رد درخواست خسارت یا پیچیده شدن مراحل دریافت پول از شرکت بیمه شود. در تصادفات مالی کمحجم، رانندگان میتوانند با رعایت چند اصل ساده، خودروهای خود را به کنار خیابان منتقل کرده و مستقیماً به مراكز پرداخت خسارت مراجعه کنند.
شرایط اصلی دریافت خسارت تصادف بدون کروکی
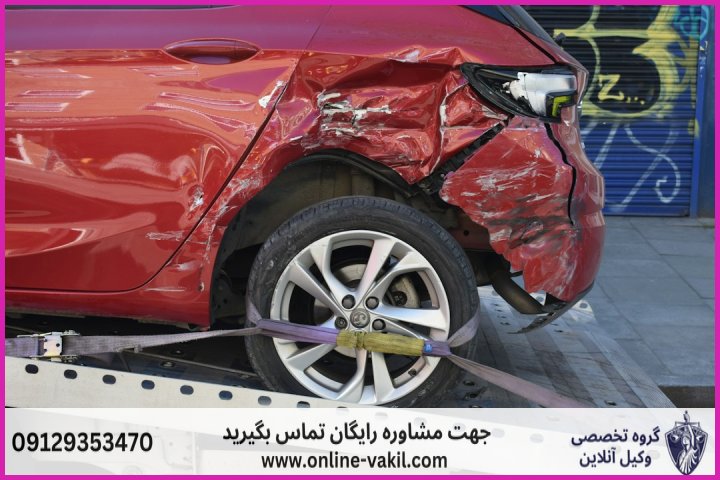
مکانیزم پرداخت خسارت بدون کروکی بر پایه تسهیل فرایند جبران خسارت برای حادثهدیدگان و کاهش ترافیک معابر شهری طراحی شده است. شرکتهای بیمه موظف هستند در صورت دارا بودن شرایط مشخص قانونی، پرونده خسارت را بدون استعلام از پلیس راهور تشکیل دهند.
علت اصلی الزام برخی شرایط، اطمینان بیمهگر از صحت وقوع حادثه و جلوگیری از سوءاستفادههای احتمالی یا صحنهسازی است. وقتی این شرایط احراز شوند، تصمیمگیری برای انتقال خودروها به مراکز خسارت بدون معطل شدن در محل حادثه اتخاذ میشود.
مطلب مرتبط: اعسار از هزینه دادرسی
- عدم وجود خسارت جانی: حادثه نباید هیچگونه جراحت، جرح، سرگیجه، صدمه بدنی یا فوت به همراه داشته باشد.
- توافق کامل طرفین: راننده مقصر و راننده زیاندیده باید بر سر نحوه وقوع تصادف و تعیین مقصر اتفاق نظر داشته باشند.
- داشتن مدارک معتبر: هر دو راننده باید دارای گواهینامه مجاز، بیمهنامه ثالث معتبر و کارت شناسایی خودرو باشند.
- سقف ریالی خسارت: میزان خسارت برآوردشده نباید از حداقل تعهدات مالی بیمهنامه ثالث در همان سال تجاوز کند.
- حضور همزمان دو خودرو: هر دو خودروی مقصر و زیاندیده باید برای کارشناسی حضوری به مرکز خسارت مراجعه نمایند.
فرض کنید خودروی «الف» هنگام دندهعقب در یک کوچه با سپر جلوی خودروی «ب» برخورد میکند. اگر خسارت تنها شامل خط و خش و شکستگی چراغ باشد و راننده «الف» تقصیر خود را بپذیرد، هر دو راننده پس از ثبت عکس از زوایای مختلف، میتوانند مستقیماً به بیمه مراجعه کنند.
اشتباه رایج در این شرایط، حرکت دادن خودروها قبل از گرفتن عکسهای شفاف و واضح است. اشتباه دیگر این است که رانندگان به صورت شفاهی توافق میکنند اما یکی از طرفین بعداً از مراجعه به مرکز بیمه امتناع میورزد. چکلیست کاربردی برای این مرحله شامل: بررسی سلامت بدنی افراد، عکسبرداری از پلاک و محل برخورد، تبادل شماره تماس و حرکت سریع به شانه امن خیابان است.
سقف مالی پرداخت خسارت بدون کروکی در سال جاری

میزان پرداختی بیمه برای تصادفات بدون کروکی یک عدد ثابت و دائمی نیست، بلکه بر اساس فرمولهای ابلاغی بیمه مرکزی جمهوری اسلامی ایران بهصورت سالانه تغییر میکند. این فرمول معمولاً بر مبنای ۲.۵ درصد دیه یک مرد مسلمان در ماه حرام در ابتدای هر سال تعیین میشود.
مکانیزم تعیین سقف به این صورت است که شرکتهای بیمه موظفند تا حداقل پوشش مالی اجباری بیمه شخص ثالث را بدون دریافت کروکی سازشنیافته یا کروکی کارشناسی جبران نمایند. اگر میزان آسیب بدنه خودروی زیاندیده از این عدد فراتر رود، ارزیاب خسارت بیمه پرونده را متوقف کرده و ارائهدهنده مدارک را برای تهیه کروکی به مراجع انتظامی ارجاع میدهد.
مطلب مرتبط: طلاق غیابی
| شاخص ارزیابی | وضعیت بدون کروکی | وضعیت نیازمند کروکی |
|---|---|---|
| نوع خسارت | صرفاً مالی و بدنه | جانی یا مالی سنگین |
| سقف پرداخت مالی | تا حد نصاب حداقل قانونی سالانه | بالاتر از سقف حداقل قانونی |
| توافق طرفین | تطابق کامل اظهارات طرفین | وجود اختلاف یا عدم پذیرش تقصیر |
| وضعیت مدارک رانندگان | کامل، معتبر و متناسب با خودرو | مخدوش، مفقود یا نامتناسب |
به عنوان یک نمونه، اگر سقف قانونی پرداختی بدون کروکی در یک سال ۴۰ میلیون تومان تعیین شده باشد و میزان آسیب واردشده به درب و گلگیر خودروی زیاندیده ۳۵ میلیون تومان برآورد شود، تمام مبلغ بدون نیاز به برگه پلیس پرداخت میشود. اما اگر کارشناس رسمی بیمه میزان خسارت را ۴۵ میلیون تومان برآورد کند، امکان تسویه حساب بدون داشتن گزارش انتظامی وجود نخواهد داشت.
یک اشتباه متداول، تخمین چشمی و غیرکارشناسی خسارت توسط رانندگان در صحنه تصادف است. رانندگان ممکن است تصادف را کمهزینه تصور کنند، ولی هزینههای پنهان قطعات و رنگآمیزی باعث فراتر رفتن مبلغ از سقف مجاز شود. تصمیم درست این است که در صورت شک داشتن به بالا بودن میزان خسارت، حتماً از پلیس ۱۱۰ برای رسم کروکی دعوت به عمل آید.
چه زمانی کشیدن کروکی پلیس کاملاً الزامی است؟

با وجود تسهیلات قانونی برای پرداخت خسارت بدون کروکی، حالات متعددی وجود دارد که قانونگذار شرکتهای بیمه را از پرداخت خسارت بدون داشتن برگه کروکی کارشناس راهور ممنوع کرده است. هدف از این الزام، پیچیدگی حقوقی برخی تصادفات و نیاز به بررسی دقیق فنی است.
مطلب مرتبط: مرخصی زندانیان
علت حاکم بر این مقررات، جرمانگاری تصادفات جانی، جبران خسارتهای سنگین مالی و جلوگیری از ضایع شدن حقوق افراد یا نهادهای عمومی است. شرایط تصمیمگیری در این موارد بسیار صریح بوده و هیچ اختیاری برای شرکت بیمه جهت چشمپوشی از کروکی وجود ندارد.
موارد الزام قانونی برای استعلام و ارائه کروکی
- بروز هرگونه خسارت جانی، جراحت، بستری شدن یا فوت سرنشینان، رانندگان یا پیادهها.
- عدم توافق رانندگان بر سر اینکه چه کسی مقصر حادثه است.
- تصادف با وسایل نقلیه سنگین، اتوبوسها، کامیونها یا ماشینآلات کشاورزی و راهسازی.
- تصادفات زنجیرهای که در آن بیش از دو خودرو به یکدیگر برخورد کردهاند.
- برخورد با اشیاء ثابت مانند تیر برق، گاردریل، درخت، دیوار یا گیشه عوارضی.
- نداشتن گواهینامه، بیمهنامه یا پایان اعتبار مدارک شناسایی یکی از طرفین.
- تصادف با خودروهای نظامی یا خودروهای متصل به ارگانهای دولتی.
فرض کنید خودرویی از پشت به یک تاکسی برخورد کرده و تاکسی نیز بر اثر فشار واردشده به خودروی جلویی خود میخورد. در این تصادف سه فروندی (زنجیرهای)، حتی اگر خسارت مالی جزئی باشد و همه رانندگان اخلاقاً توافق داشته باشند، ثبت کروکی توسط افسر پلیس الزامی است زیرا مسئولیت آسیبها زنجیرهای است و کارشناسی دقیقتر را میطلبد.
اشتباه کلیدی افراد در این موقعیتها، جابهجایی سریع خودروها بدون ثبت کروکی یا ترک محل حادثه به امید جلب رضایت بعدی است. در تصادفات زنجیرهای یا جانی، جابهجا کردن خودرو قبل از دستور پلیس میتواند موجب برهم خوردن صحنه جرم و آسیب به پرونده حقوقی زیاندیده شود.
مدارک لازم برای تشکیل پرونده خسارت بدون کروکی
تشکیل پرونده در شعب خسارت شرکت بیمهگر مقصر حادثه نیازمند ارائه مستندات ثبتی و احراز هویت رانندگان است. نقص در مدارک باعث به تأخیر افتادن ارزیابی یا عدم پذیرش اولیه پرونده میشود.
مطلب مرتبط: وجه التزام در قرارداد
علت سختگیری بیمهها در دریافت اصل مدارک، تطبیق مشخصات فنی خودروها با اسناد رسمی و اطمینان از اصالت گواهینامهها است. بررسی شرط صحت مدارک، گام اولیه کارشناس ارزیاب قبل از بازدید بدنه خودرو است.
- اصل و تصویر بیمهنامه شخص ثالث معتبر هر دو خودرو.
- اصل و تصویر گواهینامه رانندگی مقصر و زیاندیده.
- اصل و تصویر کارت خودرو یا شناسنامه مالکیت (سند سبز) هر دو وسیله نقلیه.
- اصل و تصویر کارت ملی رانندگان یا مالکان.
- تصاویر واضح ثبتشده از صحنه تصادف قبل از جابهجایی خودروها.
تصور کنید رانندهای گواهینامه خود را به همراه ندارد اما از برگه ثبتنام یا تصویر آن در گوشی استفاده میکند. در این شرایط، شرکت بیمه از صدور حواله پرداخت خسارت بدون کروکی خودداری میکند تا زمانی که اصل مدرک ارائه شود یا استعلام رسمی صورت گیرد.
اشتباه معمول این است که راننده مقصر پس از تبادل مدارک، در مرکز بیمه حاضر نمیشود. برای جلوگیری از این مشکل، بهتر است هر دو طرف بلافاصله و همزمان با یکدیگر به نزدیکترین شعبه پرداخت خسارت بیمه شخص ثالث مقصر مراجعه نمایند.
مطلب مرتبط: مجازات ضرب و جرح عمدی
مراحل قدمبهقدم اقدام پس از وقوع تصادف بدون کروکی
عملکرد سریع و حسابشده در لحظات اولیه پس از تصادف، مانع از تضییع حقوق زیاندیده و ایجاد مشکلات بعدی میشود. داشتن یک الگوی رفتاری مشخص، استرس ناشی از حادثه را کاهش میدهد.
هدف از این مراحل، حفظ امنیت جاده، مستندسازی مدرک و هدایت قانونمند پرونده به سمت صندوق جبران خسارت بیمه است.
گام اول: ارزیابی اولیه و ایمنسازی محیط
بلافاصله پس از برخورد، فلاشر خودروها را روشن کنید. مطمئن شوید کسی آسیب ندیده است. در صورت نداشتن مصدوم، شرایط تصادف بدون کروکی را بررسی کنید.
گام دوم: ثبت مستندات تصویری
قبل از هرگونه جابهجایی خودروها، از زاویههای مختلف (نماهای دور برای نشان دادن موقعیت خودرو در خیابان، خطوط کشیده شده رو و کنار جاده، و نمای نزدیک از محل برخورد و پلاک هر دو خودرو) عکس و فیلم بگیرید.
مطلب مرتبط: طبقات ارث در قانون
گام سوم: انتقال خودروها به شانه امن
توقف در وسط خیابان یا بزرگراه خطرساز است و طبق قانون تخلف محسوب میشود. پس از عکاسی، خودروها را به سمت راست مسیر منتقل کنید.
گام چهارم: مراجعه به مرکز پرداخت خسارت
با هماهنگی راننده دیگر، مستقیماً به یکی از مراکز شعب پرداخت خسارت بیمه شرکت صادرکننده بیمهنامه مقصر مراجعه کنید. هر دو خودرو باید توسط کارشناس ارزیاب ارزیابی شوند.
اگر راننده «الف» پس از تصادف با راننده «ب»، فقط شماره تماس او را بگیرد و محل را ترک کند، ممکن است راننده «ب» بعداً منکر تقصیر شود یا در پاسخگویی کوتاهی کند. راهکار عملی، همراهی همزمان تا ورود به مرکز بیمه است.
مطلب مرتبط: شرایط فسخ قرارداد اجاره
نقش بیمه بدنه در تصادفات بدون کروکی
گاهی رانندهای که خود مقصر حادثه است یا در تصادفی بدون حضور خودروی دوم به جایی برخورد کرده، قصد دارد از خدمات بیمه بدنه خودروی خود استفاده کند. قوانین دریافت خسارت از بیمه بدنه بدون کروکی ملاحظات خاص خود را دارد.
سازوکار بیمه بدنه به گونهای است که شرکتهای بیمه معمولاً برای اولین بار در طول مدت قرارداد (سال بیمهای)، خسارتهای مالی جزئی را بدون دریافت کروکی یا گزارش پلیس بازپرداخت میکنند. اما برای بار دوم یا خسارتهای سنگینتر، ارائه گزارش رسمی شرط پرداختی است.
در صورتی که رانندهای هنگام پارک خودرو با درب پارکینگ یا ستون برخورد کند و سپر خودرو دچار آسیب شود، میتواند بدون نیاز به پلیس به بیمهگر بدنه مراجعه کند. شرط پذیرش این پرونده، فعال بودن فرانشیز مربوط به خسارت اول و بازدید کارشناس بیمه از قطعه آسیبدیده است.
اشتباه متداول رانندگان این است که آسیبهای قبلی بدنه را ترمیم نکرده و پس از یک تصادف جدید، ادعای دریافت خسارت کلی برای تمام بخشها را مطرح میکنند. کارشناسان بیمه با بررسی زاویه شکستگیها و قدمت رنگ، بخشهای غیرمرتبط را از پرونده خسارت حذف میکنند.
مطلب مرتبط: فروش مال غیر
اشتباهات رایج رانندگان که مانع دریافت خسارت میشود
عدم آگاهی دقیق از فرایندهای بیمهای منجر به بروز خطاهایی در صحنه تصادف یا پس از آن میشود که حق دریافت خسارت را به خطر میاندازد.
شناخت این خطاهای رفتاری و عملیاتی، شانس موفقیت پروندههای جبران خسارت بدون کروکی را بهشدت افزایش میدهد.
- صحنهسازی غیرواقعی: دستکاری محل برخورد یا صدمه زدن عمدی به قطعات جهت افزایش خسارت دریافتی که جرم محسوب میشود.
- اعتماد به توافقات شفاهی بدون عکس: جابهجا کردن خودرو بدون گرفتن عکس و امضای کاربرگهای ثبت حادثه.
- تاخیر در مراجعه به بیمه: مراجعه پس از گذشت مهلت قانونی (معمولاً حداکثر ۵ روز کاری پس از وقوع حادثه).
- تعمیر خودرو قبل از بازدید کارشناس: اقدام به رنگآمیزی یا تعویض قطعه آسیبدیده قبل از روئیت و تایید ارزیاب رسمی بیمه.
نمونه بارز این اشتباه، رانندهای است که پس از تصادف خفیف، خودرو را بلافاصله به صافکاری میبرد تا کارها سریعتر انجام شود و سپس فاکتور را برای بیمه میبرد. شرکت بیمه پروندههایی که قطعه آسیبدیده آن قبل از ارزیابی رسمی تعمیر یا تعویض شده باشد را نخواهد پذیرفت.
مطلب مرتبط: ابطال معامله فضولی
پرسشهای متداول درباره تصادف بدون کروکی
اگر راننده مقصر پس از تصادف بدون کروکی به بیمه مراجعه نکند چه باید کرد؟
در صورتی که راننده مقصر از حضور در شعبه بیمه خودداری کند، امکان دریافت خسارت بدون کروکی سلب میشود. در این حالت زیاندیده باید با در دست داشتن شماره پلاک، تصاویر صحنه تصادف و مشخصات راننده به شورای حل اختلاف یا پلیس راهور مراجعه کرده و درخواست استعلام و ثبت شکایت نماید تا کروکی فرضی یا دستور قضایی صادر شود.
آیا برای دریافت خسارت بدون کروکی مهلت زمانی مشخصی وجود دارد؟
بله، طبق مقررات اکثر شرکتهای بیمهای، طرفین تصادف حداکثر ظرف ۵ روز کاری پس از وقوع حادثه فرصت دارند تا با مدارک کامل به مراکز اعلام خسارت مراجعه نمایند. تأخیر غیرموجه میتواند فرایند ارزیابی را با مشکل مواجه کند.
اگر خسارت تخمینی ما زیر سقف باشد اما کارشناس بیمه آن را بیشتر برآورد کند چه میشود؟
اگر ارزیاب رسمی بیمه اعلام کند خسارت واقعی خودروی زیاندیده از سقف مجاز پرداخت بدون کروکی بالاتر است، ادامه پرونده متوقف شده و طرفین برای اخذ کروکی سازش به مراجع انتظامی و کارشناسان راهور ارجاع داده میشوند.
آیا افت قیمت خودرو نیز در تصادف بدون کروکی پرداخت میشود؟
پرداخت خسارت افت قیمت خودرو بهطور سنتی مستلزم بررسی کارشناسی دقیقتر و در مواردی ثبت شکایت در شورای حل اختلاف است. با این حال برخی شرکتهای بیمه افت قیمت را تحت شرایط خاص ارزیابی میکنند، اما در تصادفات بدون کروکی معمولاً فقط خسارت مستقیم بازسازی بدنه پرداخت میشود و برای افت قیمت نیاز به تامین دلیل انتظامی وجود دارد.